Odměna jednatele 2026 – minimální, kalkulačka
Jednatel společnosti vystupuje jménem firmy a zastupuje společnost nejen v obchodních záležitostech, avšak také například v různých jednáních se třetími…
Daňový balíček zvedl na přelomu roku bouřlivou debatu především kvůli zrušení superhrubé mzdy a úpravě slevy na poplatníka. Chystaných změn je však mnohem více. Jedná se o velmi aktuální téma, a to především v oblasti daňových odpisů hmotného majetku, které lze dle přechodných ustanovení za určitých podmínek uplatnit i zpětně do roku 2021. Jak na daňové odpisy hmotného majetku? Jak provést výpočet odpisů hmotného majetku? Kde najít kalkulačku odpisů hmotného majetku? Jaké jsou odpisy majetku 2026?
Daňový balíček neboli zákon č. 609/2020 Sb., vyšel ve Sbírce zákonů ČR dne 31. prosince 2020 a nabyl tak účinnosti k 1. 1. 2021. Daňový balíček přináší v rámci boje proti koronavirové krizi řadu změn. Některé změny se projeví také v oblasti daňových odpisů majetku.
Roční odpis: 20 000 Kč
Měsíční odpis: 1 667 Kč
Celková doba odpisování: 5 let
Datum ukončení odpisování (orientačně): 1. 1. 2031
Výpočet rovnoměrných odpisů je orientační a nemusí zohledňovat všechny specifické situace.
Odpisy hmotného majetku řeší v účetnictví opotřebení majetku, které znamená trvalé snížení hodnoty majetku. Ke snižování hodnoty majetku dochází jeho používáním, morálním zastaráváním, případně také nepoužíváním.
Odpisy hmotného majetku jsou nástrojem, který umožňuje postupně zahrnout hodnotu hmotného majetku do nákladů. Odpisy hmotného majetku znamenají postupné zahrnování pořizovací ceny dlouhodobého majetku do nákladů, a to v souladu s odpisovým plánem.
Odpisy majetku lze využít jen tehdy, pokud jsou uplatňovány skutečné výdaje. Je tedy třeba vést daňovou evidenci nebo účetnictví. V případě, že jsou výdaje počítány procentem z příjmů a nebo pomocí paušální daně, nelze vůbec skutečné výdaje ani odpisy majetku použít.
Vést účetnictví musejí všechny právnické osoby i fyzické osoby zapsané v obchodním rejstříku. Fyzické osoby si mohou vybrat, zda-li povedou klasické podvojné účetnictví, daňovou evidenci nebo zvolí paušální výdaje. Účetnictví je určeno zejména pro akciové společnosti či společnosti s ručením omezeným.
Mimořádným odpisům se věnuje § 30a zákona o daních z příjmů. tyto odpisy se týkají například mimořádné situace spojené s pandemií koronaviru.
Odpisováním se pro účely zákona o daních z příjmů rozumí zahrnování odpisů z hmotného majetku evidovaného v majetku poplatníka, který se vztahuje k zajištění zdanitelného příjmu do výdajů či nákladů k zajištění tohoto příjmu.
Zákon o daních z příjmu stanovuje hmotný majetek, kterého se daňové odpisy majetku týkají. Jedná se o tento hmotný majetek:
Zatímco účetní odpisy zachycují skutečnou životnost, a to ať fyzickou, tak i morální, zákon o daních z příjmů předem zařazuje jednotlivé druhy majetku do odpisových skupin hmotného majetku a vyžaduje přesné dodržování maximální částky, kterou lze v jednotlivých letech odepsat.
Každý nový majetek patří do určité odpisové skupiny hmotného majetku. Podle zařazení do této odpisové skupiny lze zjistit, kolik let se bude daný majetek odpisovat. S odpisovými skupinami majetku souvisí také výpočet odpisů hmotného majetku.
Existuje šest odpisových skupin majetku, do kterých se řadí majetek. V prvním roce odpisování zatřídí poplatník hmotný majetek do odpisových skupin, které jsou uvedeny v Příloze č. 1 zákona o daních z příjmů.
Pokud má poplatník hmotný majetek, který nelze zařadit do odpisových skupin podle Přílohy č. 1, zařadí jej do 2. odpisové skupiny hmotného majetku.
Odpisové skupiny hmotného majetku jsou tyto:
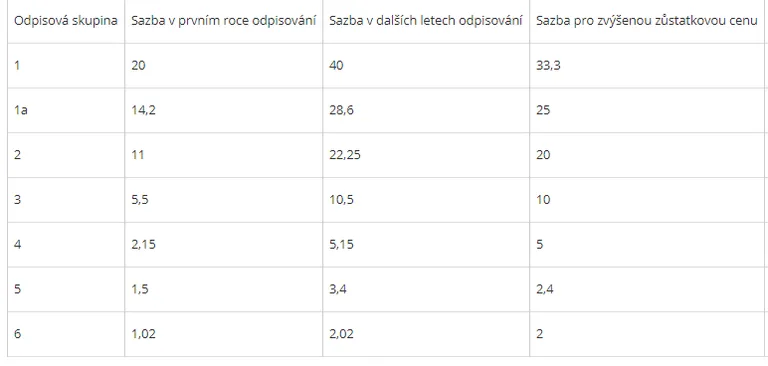
V dalším kroku se podnikatel rozhodne, zda bude provádět odpisy majetku rovnoměrné nebo zrychlené. Pro oba způsoby jsou stanoveny odpisové sazby nebo odpisové koeficienty pro jednotlivé roky.
Při rovnoměrném odpisování se stanoví odpisy hmotného majetku za dané zdaňovací období ve výši jedné setiny součinu jeho vstupní ceny a přiřazené roční odpisové sazby.
Pro zrychlené odpisování jsou jednotlivým odpisovým skupinám přiřazeny odpisové koeficienty pro jednotlivé roky. Odpisy se pak vypočítají následujícím způsobem:
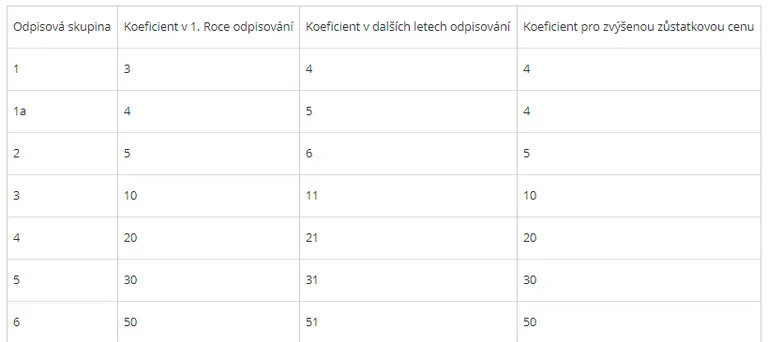
Poplatník může použít i sazby nižší, než jsou sazby uvedené v zákoně. Zvolený způsob odpisu majetku nelze v průběhu odpisování měnit, majetek se odpisuje maximálně do výše vstupní ceny nebo zvýšené vstupní ceny. Vypočtené odpisy hmotného majetku se zaokrouhlují na celé koruny nahoru.
Nově schválený daňový balíček přináší v rámci boje proti koronavirové krizi hned tři změny v oblasti daňového odpisování:
Aplikace novely zákona v otázce daňových odpisů, a to především zpětně k 1. 1. 2020, nebude zcela přímočarou záležitostí. Je třeba zvažovat daňové a účetní aspekty, a také pracnost zvoleného řešení.
Osobní automobil patří do 2. odpisové skupiny a odpisuje se 5 let. Počítač patří do 1. odpisové skupiny a odpisuje se 3 roky.
Zákon o daních z příjmů nově definuje hmotný majetek jako položku se vstupní cenou nad 80 000 Kč. Došlo tak ke zdvojnásobení dříve platného limitu 40 000 Kč. Stejné zvýšení na částku 80 000 Kč se týká také technického zhodnocení hmotného majetku. Dle přechodných ustanovení se tyto nové, vyšší limity vztahují na hmotný majetek pořízený u poplatníka od 1. 1. 2021.
Pokud má firma zdaňovací období nastavené jako hospodářský rok, například od září 2020 do srpna 2021, může se stát, že identický hmotný majetek s pořizovací cenou 70 000 Kč pořízený v listopadu 2020 bude odepisovat jako hmotný majetek podle zákona o daních z příjmů dle příslušné odpisové skupiny.
Stejný majetek pořízený v červenci 2021 se stejnou pořizovací cenou 70 000 Kč bude firma pro daňové účely odepisovat jako dlouhodobý drobný hmotný majetek, tedy na úrovni účetních odpisů.
Pro nehmotný majetek pořízený od 1. 1. 2021 bude pro jeho rozeznání a odpisování klíčové účetní posouzení. Pokud nehmotný majetek účetnictví posoudí jako jednorázový náklad, stejným způsobem bude převzat do daňového základu.
Pokud účetnictví nehmotný majetek rozezná jako dlouhodobý nehmotný majetek a bude jej podle své interní směrnice odepisovat, potom budou za daňově uznatelný náklad považovány právě tyto účetní odpisy. Tento nový způsob odpisování lze aplikovat i pro nehmotný majetek, který byl pořízený od 1. 1. 2020.
Mezi nehmotný majetek lze zařadit také duševní vlastnictví. Jak je chránit a registrovat popisuje tento článek. S nehmotným majetkem se pojí pojem amortizace.
Možnost mimořádných odpisů se týká hmotného majetku zařazeného v první a druhé odpisové skupině a pořízeného v období od 1. ledna 2020 do 31. prosince 2021.
Majetek zařazený v první odpisové skupině se odepíše bez přerušení za 12 měsíců, rovnoměrně až do výše 100 % vstupní ceny. Majetek zařazený v druhé odpisové skupině potom za 24 měsíců, přičemž za prvních 12 měsíců se uplatní odpisy rovnoměrně do výše 60 % vstupní ceny a za dalších 12 měsíců rovnoměrně do výše 40 % vstupní ceny.
Dochází tedy k poměrně zásadnímu zkrácení odpisové doby. U první odpisové skupiny majetku ze tří let na 12 kalendářních měsíců a u druhé odpisové skupiny majetku z pěti let na 24 kalendářních měsíců. Mimořádné odpisy je možné uplatnit zpětně, a to pro majetek pořízený od 1. ledna 2020.
Online odpisová kalkulačka na výpočet daňových odpisů hmotného majetku je dohledatelná na několika webových stránkách. Například na uctovani.net. Kalkulačka odpisů hmotného majetku výrazně usnadní výpočet odpisů hmotného majetku.
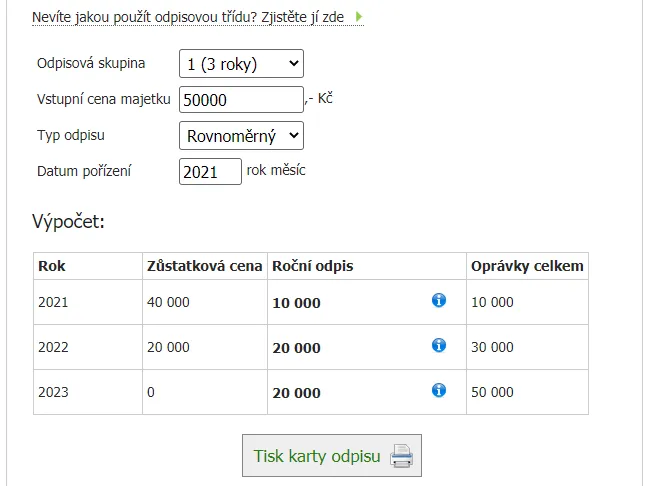
Odpisová kalkulačka na stránkách uctovani.net poradí také s výběrem správné odpisové třídy.
Kalkulačka odpisů hmotného majetku nabízí také tisk karty odpisů majetku.
Jednatel společnosti vystupuje jménem firmy a zastupuje společnost nejen v obchodních záležitostech, avšak také například v různých jednáních se třetími…
Mnozí lidé mají sen o podnikání a úspěchu v určité pracovní činnosti. V současné době naštěstí jsou možnosti, o kterých se lidem dříve ani nesnilo.
ERP systémy v současnosti zažívají rozsáhlou transformaci a stále více firem si uvědomuje potřebu automatizovat a optimalizovat procesy.
Tento typ společností jsou nejvíce využívanými pro založení právnické osoby.
Duševní vlastnictví zahrnuje nehmotné statky, které lze uplatnit na trhu.
Každý začínající živnostník i zakladatel firmy musí důkladně promyslet a specifikovat předmět svého podnikání.
Copyright © 2026 Tovarnik.cz. Všechna práva vyhrazena.