Kontakty na nebankovní poskytovatele – jak se spojit se zákaznickou podporou
Je potřeba zjistit stav žádosti o úvěr, změnit datum splátky nebo řešit technický problém s klientskou zónou?
Téměř každý se v průběhu svého života ocitne v situaci, kdy potřebuje půjčit peníze. Ať už na bydlení, auto nebo třeba domácí spotřebiče, které se náhle rozbijí. Za tímto účelem si lidé berou úvěry. Co to je revolvingový úvěr a k čemu slouží? Jaké jsou podmínky pro získání revolvingu?
Od klasické půjčky, která je jednorázová a splácí se v pevných splátkách, se revolvingového úvěr liší tím, že se peníze dají čerpat, splácet a opětovně čerpat do výše sjednaného limitu. O novou půjčku se tak nemusí znovu žádat.
Revolvingový úvěr je bankovní krátkodobý úvěr. Svou podstatou se jedná o finanční půjčku, která umožňuje opakované čerpání.
Revolvingový úvěr je běžnou variantou spotřebitelského úvěru.
Klient úvěr splácí postupně a může ho opakovaně čerpat až do výše schváleného úvěrového limitu. Typicky jde o úvěr, ke kterému se vydává kreditní karta.
Stále dostupná finanční zásoba je velkým lákadlem, ovšem je potřeba být obezřetný. U revolvingu člověk poměrně snadno ztratí přehled o tom, kolik už utratil na dluh.
Půjčky na principu revolvingu jsou proto vhodné jen pro ty, kteří mají dobrou platební morálku a zodpovědný přístup k financím. Pokud toto člověk nemá, může snadno spadnout do dluhové pasti.
Revolving je krátkodobý úvěr, který umožňuje opakované čerpání.
Revolvingový úvěr funguje podobně jako kontokorent. Pokud banka schválí žádost o revolvingový úvěr, klient získá určitou finanční částku (rezervu), kterou může libovolně čerpat až do výše smluvené částky.
Je na klientovi, zda a kdy revolvingový úvěr čerpá. Pokud ho nečerpá, neplatí žádné splátky.
Revolvingový úvěr se nejčastěji čerpá prostřednictvím kreditní karty. Tou může klient z načerpaných peněz až do výše úvěrového limitu platit přímo u obchodníků.
Revolvingový úvěr je zpravidla bezúčelový, tzn., že poskytnuté peníze je možné použít na cokoliv. Např. k běžným nákupům, na zařízení domácnosti či nenadálé výdaje.
Revolvingový úvěr se hodí pro případ neočekávaných výdajů či financování pohledávek. Revolving je vhodný především pro klienty s proměnlivým, avšak kladným kapitálem na svém osobním účtu.
Revolvingovým úvěrem se klientovi poskytují prostředky na překlenutí období mezi fakturací a splatností pohledávek.
Revolving by si měli brát jen lidé, kteří jsou si jistí, že dokáží půjčení peníze včas splatit, tedy měli by mít pravidelný příjem.
Pokud banka schválí žádost o revolvingový úvěr, klient získá určitou finanční částku, kterou může libovolně čerpat až do výše smluvené částky.
Mezi hlavní výhody revolvingového úvěru patří následující:
Tak jako každý úvěr má i revolvingový úvěr svoje nevýhody. Mezi ně patří:
Kreditní karty mají tu výhodu, že disponují tzv. bezúročným obdobím. To bývá různě dlouhé, většinou je to maximálně 50 dnů. Pokud v rámci tohoto bezúročného období stihne klient peníze na kreditní kartu vrátit, má velice výhodnou úrokovou sazbu.
Pokud naopak klient nestihne v rámci bezúročného období “srovnat účty”, úroková sazba se prudce zvýší a stává se nevýhodnou.
Je tedy vždy třeba si hlídat včasné splacení částky, která byla z revolvingového úvěru v daném období vyčerpána.
Úroky má každá banka jinak vysoké a účtují se jen z částky, kterou klient vyčerpal, a ne z celého úvěrového rámce.
Také je třeba vědět, že nákupy placené přímo kreditní kartou spadají do bezúročného období, zatímco peníze vybrané z bankomatu jsou z tohoto období automaticky vyňaty a úročí se vyšší úrokovou sazbou hned od začátku. Proto se v případě revolvingového úvěru doporučuje peníze z bankomatu příliš nevybírat.
Úroky má každá banka jinak vysoké a účtují se jen z částky, kterou klient vyčerpal, a ne z celého úvěrového rámce.
Každá banka má své vlastní požadavky a podmínky k získání revolvingového úvěru. Zpravidla se ověřuje bonita klienta, tzn. schopnost úvěr řádně splácet.
Nejčastější požadavky na doklady k žádosti o úvěr:
Než se člověk rozhodne vzít si revolvingový úvěr, vždy by si měl porovnat dostupné nabídky, udělat si průzkum trhu a především zvážit, zda je v jeho silách úvěr řádně splácet.
Je třeba pamatovat na to, že pravidelné splácení by mělo být samozřejmostí. A u revolvingu toto pravidlo platí dvojnásob.
Kreditní karty mají tu výhodu, že disponují tzv. bezúročným obdobím.
Úvěr je finanční služba, kdy si spotřebitel půjčuje peníze s předem dohodnutými podmínkami od věřitele, který má licenci od ČNB. Sjednává se na dobu určitou a spotřebitel z něj platí věřiteli úrok.
Na trhu existuje celá řada úvěrů, které mají mnoho způsobů dělení. Základní dělení úvěrů je na úvěry bankovní a nebankovní.
Bankovní úvěry poskytují, jak už z názvu vyplývá, bankovní instituce. Dohled nad bankovními úvěry provádí Česká národní banka. Bankovní úvěry mají větší požadavky na bonitu klienta a zajištění úvěru a naopak jsou výhodnější pro nižší úrokové sazby.
Nebankovní půjčky poskytují jednak společnosti, které se poskytováním úvěrů zabývají primárně, a dále právnické osoby i fyzické osoby, jakožto soukromí investoři.
Výhoda nebankovních úvěrů spočívá v menší náročnosti na bonitu klienta a zajištění úvěru. Naopak mezi nevýhody nebankovních úvěrů patří vyšší úroková sazba a důraz na včasné splácení.
Úvěry se dále dělí podle jejich splatnosti na krátkodobý úvěr (splatný max. do 1 roku), střednědobý (splatný do 4 let) a dlouhodobý (splatný nad 4 roky).
Podle formy poskytnutí a splácení se pak rozlišují druhy úvěrů např. na kontokorentní úvěr, eskontní úvěr, hypotéční, spotřebitelský úvěr, syndikovaný úvěr nebo již zmíněný revolvingový úvěr.
Úvěr je finanční služba, kdy si spotřebitel půjčuje peníze s předem dohodnutými podmínkami od věřitele, který má licenci od ČNB.
Jedná se o typ úvěru, u kterého je úroková sazba pevně daná pro určité fixní časové období. To znamená, že se po toto období nemění. Výše měsíčních splátek je stejná a klient tak má jistotu, kolik bude splácet.
Výhody:
Fixní úroková sazba se nejčastěji sjednává u hypotečních úvěrů, ovšem může se vyskytnout i u jiných typů úvěrů.
Nevýhody:
Pro spotřebitele je vždy dobré si spočítat, jak by se výše splátek změnila v případě změny úrokových sazeb u variabilního úvěru.
Variabilní úroková sazba se na rozdíl od fixní úrokové sazby mění v závislosti na aktuální situaci na trhu. To znamená, že výše měsíčních splátek se může v průběhu trvání úvěru měnit. Variabilní úroková sazba může být výhodnější v době nízkých úrokových sazeb, ovšem nese s sebou i riziko zvýšení splátek v případě růstu úrokových sazeb.
Pro spotřebitele je vždy dobré si spočítat, jak by se výše splátek změnila v případě změny úrokových sazeb u variabilního úvěru.
Jedná se o službu, která je poskytována k běžnému účtu u dané banky. Umožňuje přečerpávat finanční prostředky. Klient tak může čerpat peníze, i když na účtu už nemá dostatek peněz. Čerpat může až do výše sjednaného limitu.
Kontokorentní úvěr slouží v podstatě jako rezerva pro neočekávané výdaje nebo také pro překlenutí krátkodobého nedostatku financí. Za čerpání kontokorentu se platí úroky, které se počítají z aktuálně vyčerpané částky a za dobu, po kterou byly peníze čerpány.
Výhody:
Sjednaný limit se obvykle odvíjí od klientových pravidelných příjmů.
Nevýhody:
Kontokorent je vhodný pro klienty, kteří mají pravidelné příjmy a potřebují mít k dispozici pouze finanční rezervu pro nečekané výdaje.
Jde o běžný účet, ke kterému je kontokorentní úvěr sjednán.
Ať už se člověk setká s pojmem kontokorentní úvěr nebo kontokorentní účet, vždy se jedná o to samé – o možnost čerpat peníze do mínusu v rámci běžného bankovního účtu.
Kontokorentní úvěr je služba, která je poskytována k běžnému účtu u dané banky. Umožňuje přečerpávat finanční prostředky.
Kontokorent se splácí automaticky. Jakmile na běžný účet klienta dorazí peníze, systém ihned splatí částku na kontokorentu. Každá platba připsaná na běžný účet snižuje tak dluh na kontokorentu a klient se nemusí o nic starat. Neplatí se tedy pravidelné splátky jako u jiných spotřebitelských úvěrů.
I když kontokorent není zcela splacený, klient jej může i nadále čerpat. Ovšem banka obvykle požaduje, aby se jednou až dvakrát ročně celý kontokorent splatil a to včetně úroků.
Krátkodobý úvěr má dobu splatnosti v řádu několika měsíců, avšak tato doba u většiny finančních institucí nepřesahuje rok. Výše úvěru je zpravidla v menších částkách a úroková sazba bývá vyšší než u dlouhodobých úvěrů.
Nejčastější krátkodobé půjčky:
Vyřízení krátkodobého úvěru bývá rychlé a snadné, neboť nevyžaduje mnoho dokladů a peníze jsou k dispozici v podstatě ihned.
Pro získání krátkodobé půjčky jsou nutné osobní doklady, plnoletost a pravidelný příjem. Mezi další podmínky může patřit trvalý pobyt v ČR, vlastní bankovní účet nebo žádné záznamy v registru dlužníků.
Výše krátkodobého úvěru je zpravidla v menších částkách a úroková sazba bývá vyšší než u dlouhodobých úvěrů.
Jedná se o specifický typ úvěru, který patří mezi tzv. závazkové úvěry. Jedná se o to, že finanční instituce neposkytuje klientovi finanční prostředky, avšak přebírá za něj jeho finanční závazek. V praxi to funguje tak, že banka akceptuje směnku vystavenou klientem, čímž se zaručuje za její zaplacení v době splatnosti.
Principem tohoto úvěru je směnka.
Akceptační úvěr se nejčastěji využívá k financování obchodních transakcí, a to jak v tuzemsku, tak v zahraničí. Je vhodný zejména pro firmy, které potřebují uhradit své závazky vůči dodavatelům, avšak nemají v danou chvíli k dispozici dostatek finančních prostředků.
Výhody akceptačního úvěru:
Za poskytnutí akceptačního úvěru si banka účtuje akceptační provizi, která nebývá vysoká.
Nevýhody akceptačního úvěru:
Akceptační úvěr je vhodný pro firmy, které mají pravidelné obchodní transakce a potřebují flexibilní způsob financování svých závazků. Je vhodný zejména pro firmy s dobrou bonitou a historií.
Pokud klient nestihne zaplatit domluvenou částku před termínem splatnosti směnky, mění se akceptační úvěr na běžný peněžní úvěr.
Je potřeba zjistit stav žádosti o úvěr, změnit datum splátky nebo řešit technický problém s klientskou zónou?
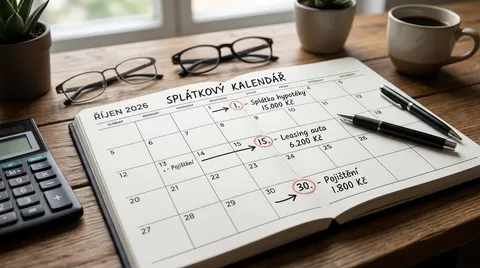
Splátkový kalendář je praktický přehled, podle kterého dlužník zjistí, kolik, kdy a za co má u úvěru zaplatit.
Dlouhodobá půjčka bez doložení příjmu slibuje peníze i bez potvrzení od zaměstnavatele a se splácením rozloženým na měsíce.
Copyright © 2026 Tovarnik.cz. Všechna práva vyhrazena.